Qu'est-ce qu'un agent IA comptable ?
C'est un logiciel qui travaille dans vos outils (boîte mail, banque, logiciel de facturation, logiciel comptable) et qui enchaîne des tâches selon des règles écrites avec vous. Un logiciel comptable attend qu'on lui donne des pièces ; l'agent va les chercher, les compare, prépare la suite et vous signale ce qui demande une décision. Concrètement, il lit une facture fournisseur reçue par mail, la rattache au bon paiement, constate qu'une pièce manque pour une ligne de banque, rédige la demande au fournisseur et la met dans votre file de validation.
La différence avec un assistant de conversation tient à l'accès aux outils : un assistant répond à une question, un agent travaille sans qu'on l'ouvre, dans le cadre qu'on lui a fixé. Nous avons détaillé ce cadre dans notre article sur ce qu'un agent IA fait vraiment en entreprise.
Ce qu'on peut lui confier dans une PME
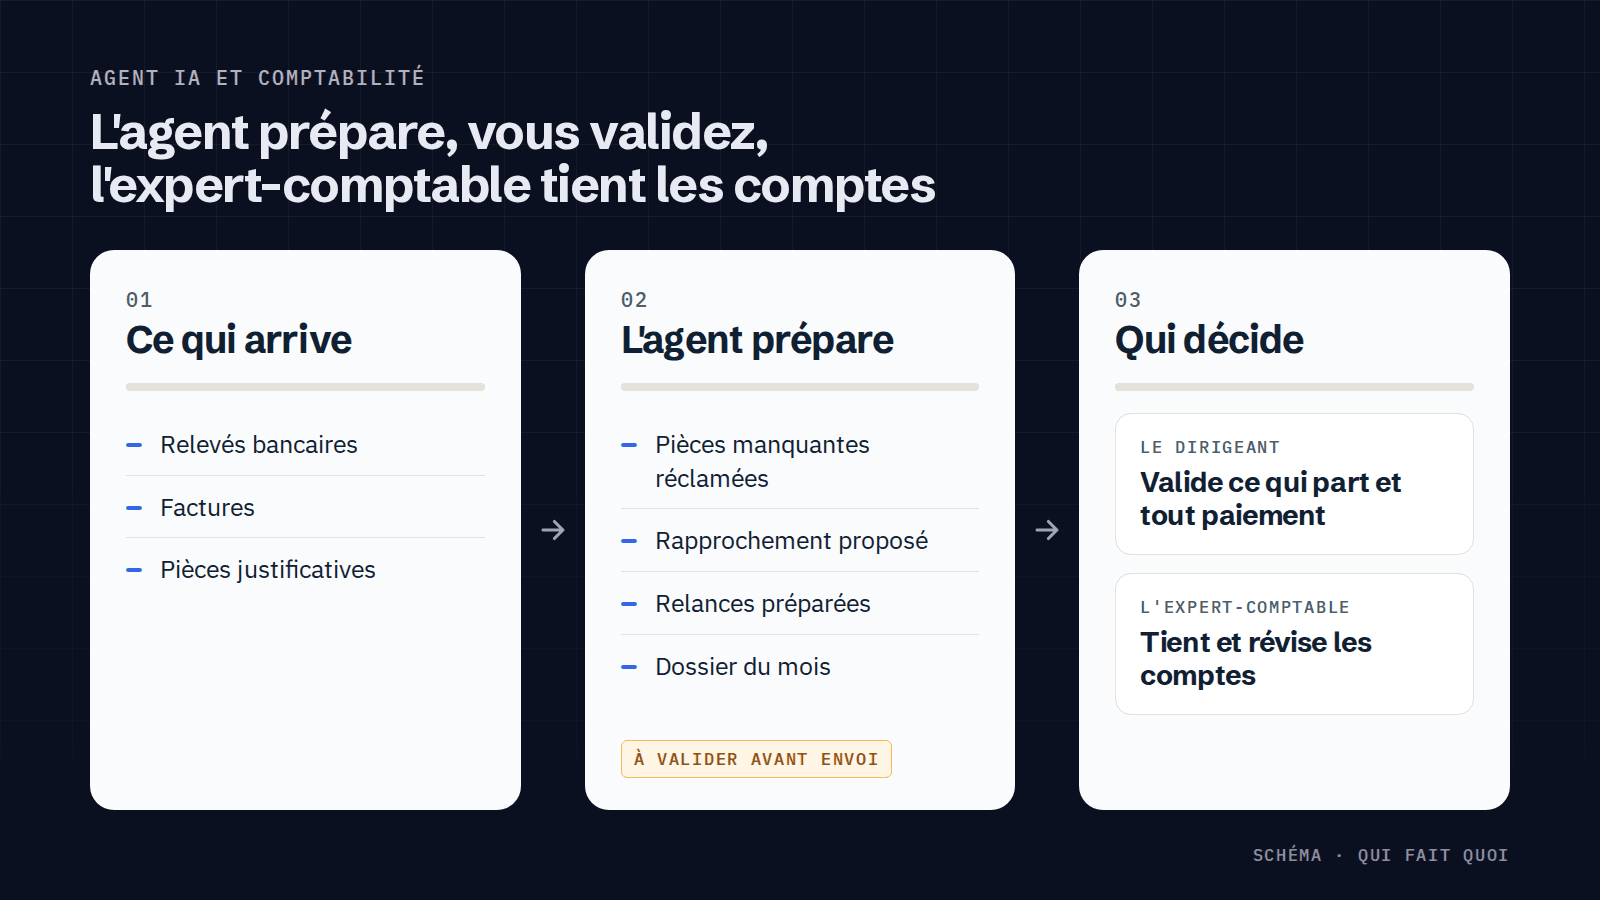
Les pièces manquantes. C'est souvent la tâche qui fait traîner la clôture du mois : une ligne de banque sans facture, un ticket de note de frais jamais transmis. L'agent repère l'absence, retrouve l'expéditeur probable et prépare la demande. Vous décidez si elle part.
Le rapprochement proposé. L'agent associe chaque ligne de banque à une facture, signale les paiements partiels, les doublons et les écarts de montant. Il propose ; la personne qui tient vos comptes accepte ou corrige.
Les relances d'impayés. L'agent suit les échéances, prépare une relance adaptée à l'historique du client et vous la présente. Un client en litige ou un compte important ne se relance pas comme les autres : c'est à vous de trancher.
Le dossier du mois pour le cabinet. Pièces classées, anomalies listées, questions ouvertes rédigées. Votre expert-comptable reçoit un dossier complet plutôt qu'une boîte de documents.
Les factures électroniques. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME devront les émettre à partir du 1er septembre 2027 (calendrier du ministère de l'Économie). Une facture structurée se lit sans erreur de reconnaissance, ce qui réduit le travail de saisie. Le contrôle, lui, reste à faire : la facture correspond-elle à la commande et à la livraison ? C'est là qu'un agent qui croise plusieurs sources est utile.
C'est le périmètre de notre agent comptable.
Ce qui reste à vous et à votre expert-comptable
| Tâche | Ce que l'agent prépare | Qui décide |
|---|---|---|
| Pièces manquantes | Repère l'absence, rédige la demande | Vous, avant envoi |
| Rapprochement bancaire | Propose les correspondances, signale doublons et écarts | La personne qui tient vos comptes |
| Relances d'impayés | Suit les échéances, prépare la relance | Vous, surtout pour un client sensible |
| Imputation et écritures | Peut proposer un compte | Votre comptable salarié ou votre expert-comptable |
| Révision, bilan, liasse fiscale | Rassemble les pièces demandées | L'expert-comptable |
| Paiement d'un fournisseur | Prépare l'ordre, vérifie la facture | Vous, toujours |
Deux raisons à ce partage. La première est pratique : une erreur d'imputation ou un paiement parti au mauvais fournisseur coûte plus cher que le temps gagné. La seconde est juridique.
La règle que peu de pages mentionnent : la comptabilité d'autrui est réservée
L'ordonnance du 19 septembre 1945 réserve aux experts-comptables inscrits à l'Ordre le fait de tenir, réviser et arrêter de façon habituelle les comptabilités des entreprises « auxquelles il n'est pas lié par un contrat de travail » (article 2), et punit l'exercice illégal (article 20). Le 21 janvier 2026, la chambre criminelle de la Cour de cassation l'a rappelé (pourvoi n° 24-81.008) : ces travaux ne peuvent être faits habituellement que par un expert-comptable inscrit, ou par un salarié pour le compte de son seul employeur.
Pour un dirigeant, la conséquence est simple. Votre équipe peut utiliser un agent sur vos propres comptes, comme elle utilise un logiciel. Un prestataire extérieur qui « tiendrait » votre comptabilité grâce à un agent, sans expert-comptable, vous exposerait à un risque. Avant de signer, demandez qui tient les comptes, qui les révise et qui en répond. Nous ne sommes pas juristes : posez aussi la question à votre expert-comptable, c'est lui que la règle protège et c'est lui qui recevra le travail préparé.
Ce que montrent les pages sur le sujet
Méthode : le 6 octobre 2026, nous avons lu en entier cinq pages francophones d'agences et d'éditeurs qui présentent un agent IA comptable, trouvées dans les résultats d'un moteur de recherche web pour « agent ia comptable ».
Sur ces cinq pages, trois avancent un gain de temps chiffré sans publier la méthode de mesure (volume, période, type de pièces). Une cite l'estimation d'un client. Une seule refuse de donner un pourcentage et explique comment le mesurer chez vous. Deux écrivent que l'agent traite les cas courants sans intervention humaine. Aucune ne cite l'ordonnance de 1945.
Notre lecture : un chiffre de gain qui ne dit ni sur quoi ni comment il a été mesuré ne vous apprend rien sur votre entreprise. Ce qui se mesure chez vous, avant et après : le temps passé par pièce, le nombre de pièces qui arrivent chez le cabinet sans correction, le délai entre une anomalie et sa résolution.
Les modèles sont-ils assez fiables pour ce travail ?
Sur des tâches bien définies, oui, et la progression est rapide. Le 1er octobre 2026, la société américaine Mercor a publié une étude où douze comptables diplômés (CPA, environ cinq ans et demi d'expérience en moyenne) ont traité quatre scénarios de clôture mensuelle : chercher les bons chiffres dans les fichiers d'une entreprise, calculer, rendre un tableau. Les comptables ont obtenu environ 37 % en moyenne ; les modèles les plus récents ont obtenu le score maximal, pour un coût par critère plus de dix fois inférieur. Dix-huit mois plus tôt, le meilleur modèle restait sous la moyenne des comptables.
Les auteurs posent eux-mêmes les limites : douze participants, des tâches qui testent ce que l'IA fait le mieux (suivre des consignes détaillées, fouiller des fichiers), et pas le métier entier, qui comprend la relation client et ce qui n'est écrit nulle part. Mercor vend par ailleurs des évaluations de modèles. Ce que l'étude dit à un dirigeant : la préparation se confie, à condition que quelqu'un relise. Elle ne dit pas que le cabinet devient inutile.
Par où commencer
Choisissez un seul flux, celui qui déborde : souvent les pièces manquantes ou les relances. Écrivez ce que l'agent a le droit de faire seul (classer, rapprocher, préparer) et ce qui passe par vous (tout ce qui part chez un client ou un fournisseur, tout paiement). Montrez ce découpage à votre expert-comptable avant de démarrer : il vous dira sous quelle forme il veut recevoir le travail. Relisez tout pendant le premier mois, puis décidez ce qui peut se passer de relecture. Les questions à poser sur les accès et les données sont dans notre article sur les quatre questions à poser avant de brancher un agent IA sur vos outils.
FAQ
Un agent IA peut-il remplacer mon expert-comptable ?
Non. Il prépare le travail en amont : pièces, rapprochements proposés, relances, dossier du mois. La tenue et la révision des comptes d'une entreprise par un tiers sont réservées aux experts-comptables inscrits à l'Ordre (ordonnance du 19 septembre 1945), et la responsabilité des comptes reste la leur et la vôtre.
L'agent peut-il payer mes fournisseurs ?
Il peut préparer l'ordre de paiement et vérifier que la facture correspond à la commande. Le paiement lui-même doit rester une décision humaine : c'est l'action la plus difficile à rattraper en cas d'erreur.
La facture électronique rend-elle l'agent inutile ?
Elle supprime une partie de la saisie, puisque la facture arrive avec des données structurées. Elle ne vérifie pas que la facture correspond à ce qui a été commandé et livré, ne relance pas un client et ne réclame pas une pièce. Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir des factures électroniques ; les PME les émettront à partir du 1er septembre 2027.
Faut-il changer de logiciel comptable ?
En général non : l'agent travaille avec les outils en place, par leurs connexions ou leurs exports. Le point à vérifier pendant l'audit de découverte, c'est ce que votre logiciel fait déjà seul. S'il rapproche déjà factures et paiements, l'agent apportera surtout sur les relances et les pièces manquantes.
Pour une vue d'ensemble de ce que nous automatisons dans une PME, voyez notre page automatisations sur mesure.
Sources : ordonnance n° 45-2138 du 19 septembre 1945, articles 2 et 20 (texte publié par le ministère de l'Enseignement supérieur, consulté le 6 octobre 2026) · Cour de cassation, chambre criminelle, 21 janvier 2026, n° 24-81.008, résumé par Eurojuris (consulté le 6 octobre 2026) · « Tout savoir sur la facturation électronique pour les entreprises », economie.gouv.fr, consulté le 6 octobre 2026 · Mercor, « Human Baselines for Benchmarks: AI Now Outperforms Junior Accountants », 1er octobre 2026 (mercor.com, consulté le 6 octobre 2026) · Lecture de cinq pages francophones sur « agent ia comptable », 6 octobre 2026. Aucun client n'est nommé ; aucun chiffre de résultat n'est avancé.