Qu'est-ce qui change pour une TPE ou une PME depuis le 1er septembre 2026 ?
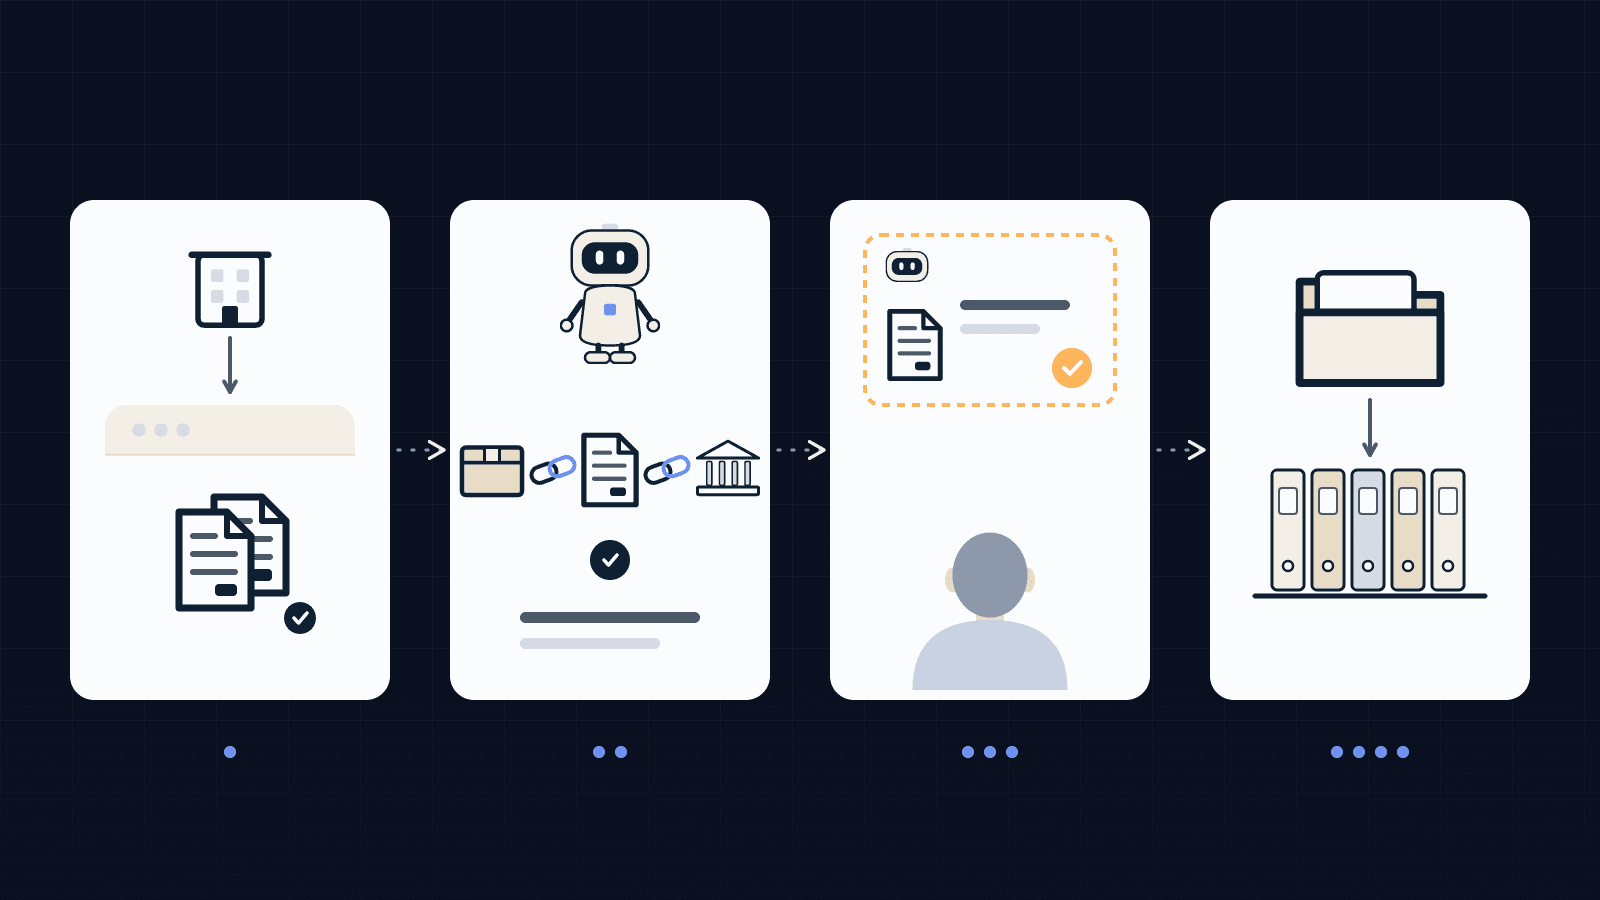
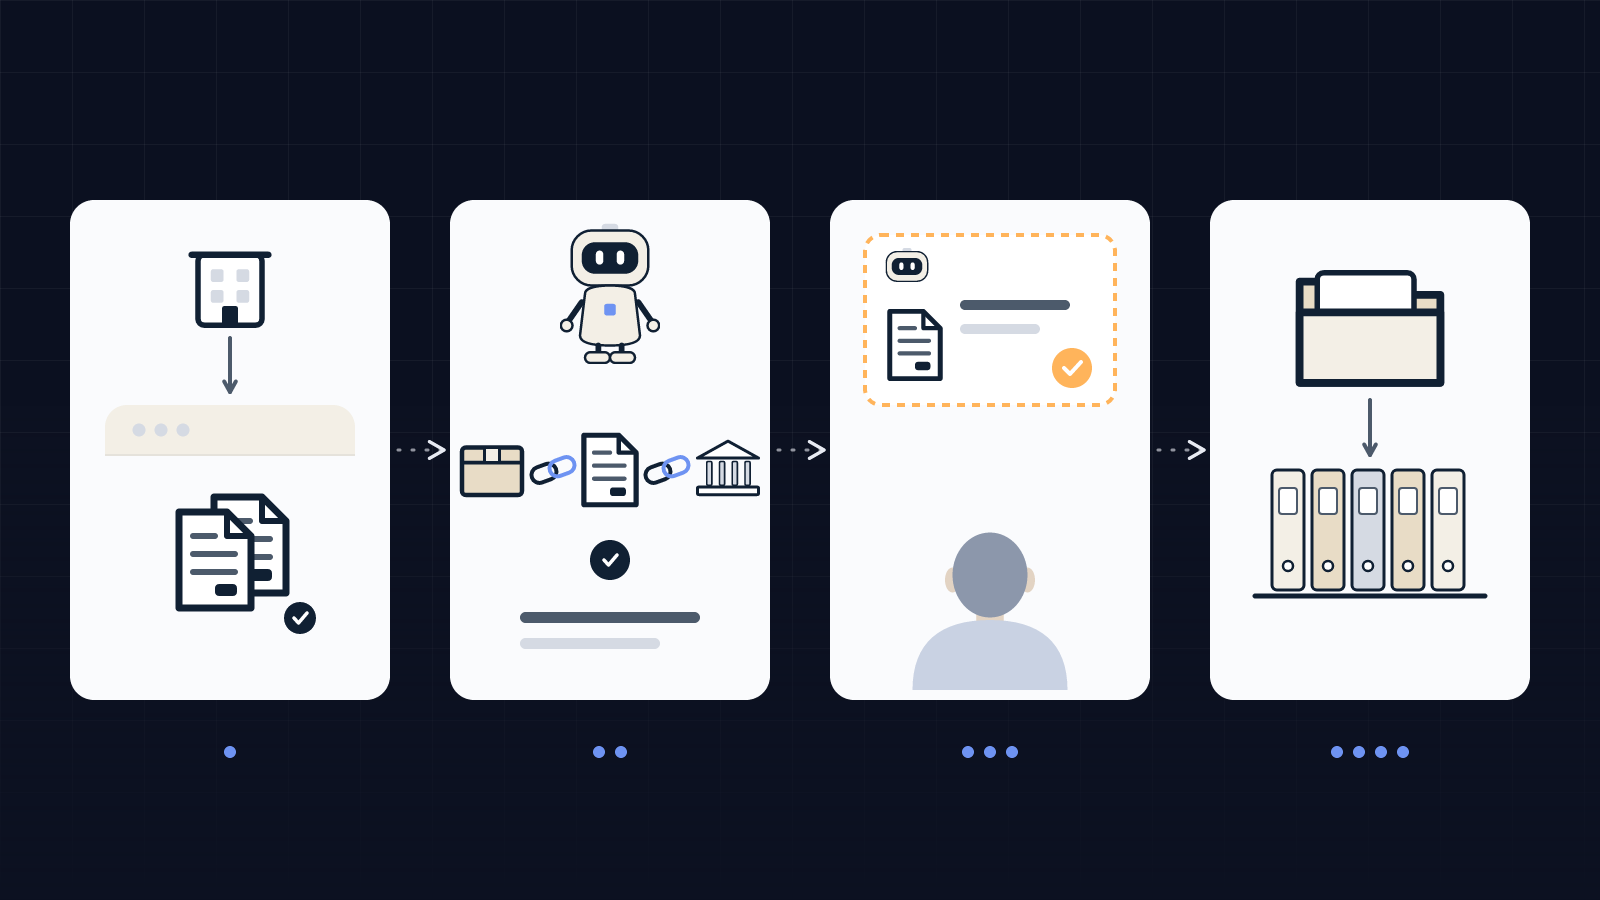
Deux obligations, deux dates. Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques, quelle que soit leur taille. L'émission suit : les grandes entreprises et les ETI émettent depuis le 1er septembre 2026, les PME et les micro-entreprises à partir du 1er septembre 2027. Pour recevoir, il faut avoir choisi une plateforme agréée, qui reçoit et transmet les factures pour votre compte.
La réforme vise les achats et les ventes entre entreprises établies en France et assujetties à la TVA. Les opérations avec des particuliers ou avec des clients établis à l'étranger n'entrent pas dans la facture électronique ; leurs données sont transmises à l'administration par un autre canal, le e-reporting. Concrètement, une PME reçoit désormais une partie de ses factures par la plateforme, et le reste continue d'arriver comme avant.
La facture électronique supprime-t-elle la saisie des factures fournisseurs ?
En partie. Une facture structurée arrive avec ses données (fournisseur, montants, TVA, date) déjà lisibles, sans reconnaissance de texte sur un PDF. Ce qui disparaît, c'est la recopie. Ce qui reste, c'est tout ce qui demande de croiser deux sources : la facture correspond-elle à ce qui a été commandé et livré ? Le paiement en banque correspond-il à la facture ? Un abonnement a-t-il augmenté sans prévenir ?
Il reste aussi les pièces qui n'entrent pas dans le circuit. Un abonnement payé à un éditeur établi hors de France, une régie publicitaire en ligne, des frais de change prélevés par la banque : ces dépenses ont besoin d'un justificatif, et aucun ne viendra par la plateforme agréée. Nous avons détaillé le reste de ce travail de préparation dans notre article sur ce qu'on confie à un agent IA comptable.
Ce que nous avons relevé sur 22 passages de notre propre agent
Chez Équipage IA, un agent rapproche presque chaque jour les débits de notre compte bancaire avec les factures reçues, et dépose la pièce quand la correspondance est sûre. Nous avons relu ses 22 journaux, du 9 octobre au 6 novembre 2026. Sur la période, il a déposé lui-même 4 pièces. Pour tout le reste, il a dressé la liste de ce qui manquait, avec pour chaque ligne le motif et l'endroit où aller chercher le document.
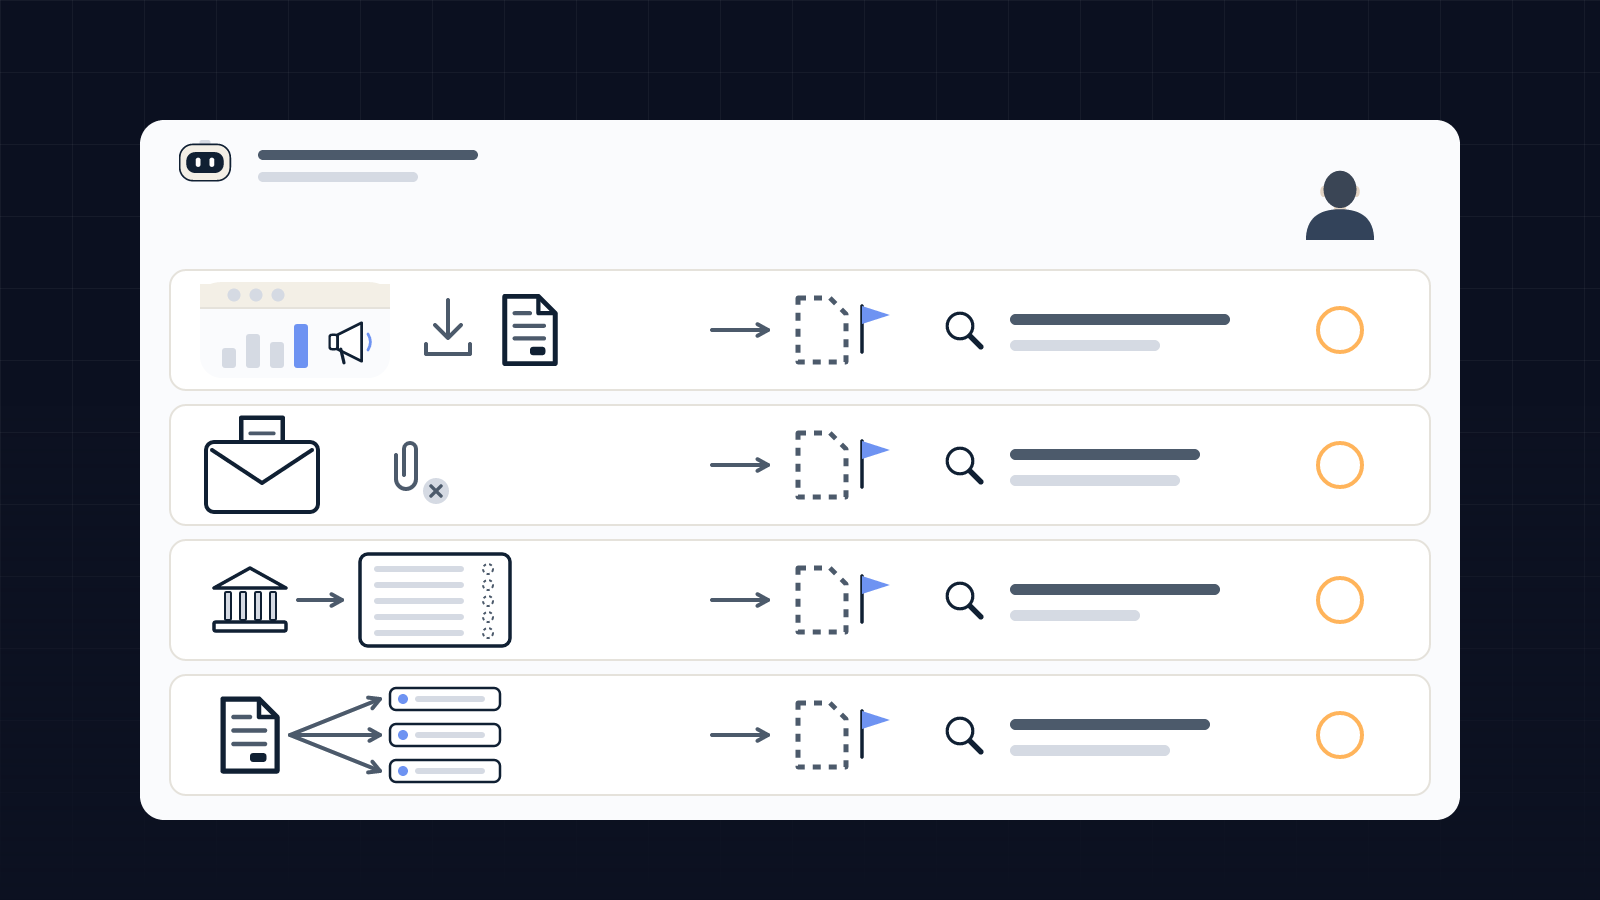
Le relevé du 30 octobre 2026 est le plus parlant : 30 débits sans justificatif depuis le 1er septembre. 21 étaient des frais de change prélevés par la banque, sans facture ligne par ligne. Les 9 autres étaient des factures fournisseurs qu'aucune des boîtes lues ne contenait. Les autres passages montrent les mêmes causes :
| Cause de la pièce manquante | Ce que l'agent a fait | Qui a fini le travail |
|---|---|---|
| Facture disponible seulement dans l'espace client d'une régie publicitaire | Repère le débit, indique où télécharger la facture | Le dirigeant, qui la télécharge |
| Reçu envoyé dans le corps d'un mail, sans fichier joint | Retrouve le mail, le rapproche du débit | Le dirigeant, qui enregistre le reçu |
| Une seule facture pour plusieurs prélèvements | Signale que le total du document doit être réparti | Le dirigeant ou le comptable |
| Montant facturé en devise, débit en euros | Propose la correspondance, sans la déposer | Le dirigeant, qui confirme |
| Frais bancaires sans facture par ligne | Regroupe les lignes et propose le relevé mensuel de la banque | Le dirigeant, avec son comptable |
Deux leçons pour une PME. D'abord, l'agent n'a déposé que ce dont il était certain, et c'est ce qu'on attend de lui : une pièce mal rattachée coûte plus cher qu'une pièce signalée. Ensuite, aucune de ces causes ne disparaît avec la facture électronique, parce qu'aucune ne passe par une plateforme agréée. Le gain se trouve dans la liste : chaque matin, on sait exactement quoi aller chercher, et où.
Ce qu'un agent IA traite après la réception
Une fois la facture reçue, électronique ou non, l'agent travaille dans vos outils (boîte mail, banque, logiciel de facturation, plateforme agréée) selon des règles écrites avec vous :
- il rapproche chaque facture reçue du paiement correspondant et signale les écarts de montant ;
- il compare la facture à la commande ou au devis quand ces documents existent ;
- il repère les débits sans pièce et indique, ligne par ligne, où trouver le justificatif ;
- il prépare les demandes aux fournisseurs qui n'ont pas envoyé leur facture, que vous validez avant envoi ;
- il range les pièces et prépare le dossier du mois pour votre comptable.
Avant de lui ouvrir l'accès à la banque ou à la boîte mail, fixez ce qu'il peut lire, ce qu'il peut faire seul et ce qui attend votre accord. Nous expliquons cette méthode dans comment donner accès à un agent IA sans perdre la main.
Ce qui reste à vous et à votre expert-comptable
Trois choses ne se délèguent pas. Le paiement d'un fournisseur reste une décision humaine, prise dans votre banque. Le refus d'une facture contestée se décide par vous, avec l'historique de la commande sous les yeux. La tenue et la révision des comptes restent le métier de votre expert-comptable : l'agent travaille en amont de son cabinet, pas à sa place.
| Tâche | L'agent IA | Vous ou votre comptable |
|---|---|---|
| Recevoir la facture | La lit dans la plateforme ou la boîte mail | Choisir la plateforme agréée |
| Vérifier la facture | La compare à la commande et au paiement | Trancher en cas d'écart |
| Pièce manquante | La repère et prépare la demande | Valider l'envoi, télécharger ce qui est hors circuit |
| Payer | Prépare la liste des échéances | Payer, toujours |
| Comptabilité | Prépare le dossier du mois | Tenir et réviser les comptes |
Par où commencer cette semaine
- Vérifiez que votre entreprise a choisi une plateforme agréée et peut recevoir ses factures électroniques.
- Listez vos dépenses qui n'entreront jamais dans ce circuit : abonnements à des éditeurs étrangers, publicité en ligne, frais bancaires.
- Regardez le dernier mois clôturé : combien de lignes de banque sont restées sans pièce, et pourquoi ?
- Décidez ce qu'un agent pourrait préparer et ce qui doit rester à vous ; notre page sur l'agent IA comptable donne le périmètre que nous mettons en place.
Si votre logiciel rapproche déjà factures et paiements sans erreur, un agent apportera surtout sur les pièces manquantes et les relances. Si vous recevez peu de factures, un tableur bien tenu suffit, et l'audit le dira. Après la mise en route, un agent se suit comme un nouveau collaborateur : voir superviser un agent IA après son lancement.
FAQ
Une TPE doit-elle recevoir des factures électroniques dès 2026 ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, quelle que soit leur taille. Le report à septembre 2027 ne concerne que l'émission.
Un PDF envoyé par mail est-il une facture électronique ?
Au sens de la réforme, une facture électronique transite par une plateforme agréée, qui la reçoit et la transmet pour votre compte. Un PDF joint à un mail reste une pièce à rapprocher à la main ou par un agent.
Un agent IA peut-il remplacer la plateforme agréée ?
Non. La plateforme agréée est imposée par la réforme pour recevoir et émettre les factures. L'agent travaille à côté : il lit ce que la plateforme reçoit, le compare à vos commandes et à votre banque, et prépare la suite.
Les factures de fournisseurs étrangers passent-elles par la plateforme ?
La facture électronique concerne les opérations entre entreprises établies en France et assujetties à la TVA. Une facture d'un fournisseur établi à l'étranger continue d'arriver comme avant, par mail ou dans son espace client, et doit toujours être rapprochée.
Sources : « La facturation électronique est effective depuis le 1er septembre 2026 », Service Public Entreprendre, publié le 2 septembre 2026, consulté le 10 novembre 2026 · Foire aux questions sur la réforme de la facturation électronique, impots.gouv.fr, consulté le 10 novembre 2026 · Journaux de l'agent de justificatifs d'Équipage IA, 22 passages du 9 octobre au 6 novembre 2026 (relevé interne, aucun client concerné).